Houtbouw is geen risico, onwetend blijven wel
Artikel door - 01/10/2026
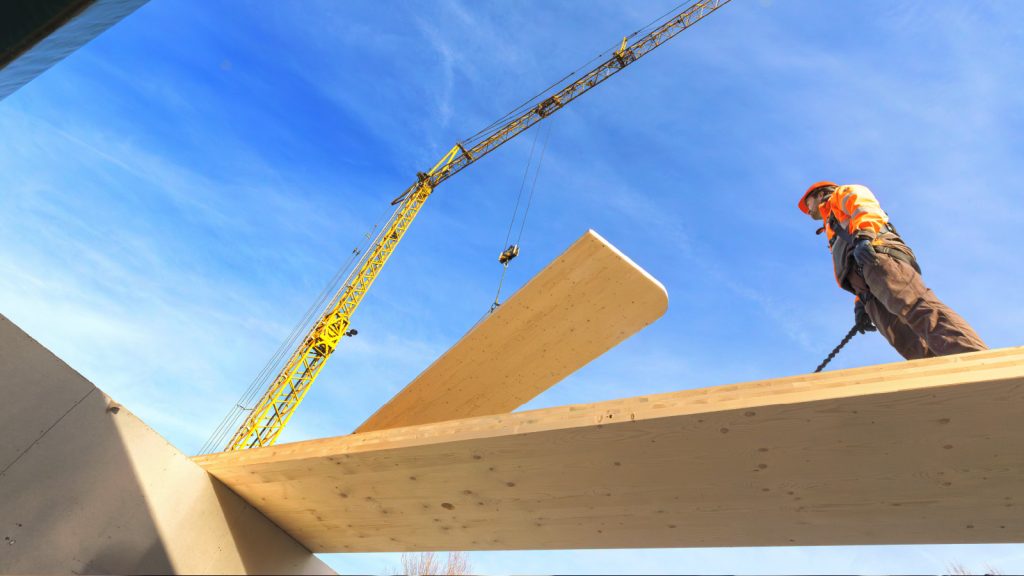
De grootste verschuiving in de bouwsector vindt nú plaats: van traditionele materialen naar houtbouw. Houtbouw heeft zich inmiddels bewezen als volwaardig constructiemateriaal: geen hype, maar een structureel antwoord op duurzaamheidsvereisten, schaarste aan grondstoffen en het nijpende woningtekort. Dat is groot nieuws. Voor risicomanagers en verzekeringsadviseurs is het daarom hoog tijd om kennis op te bouwen over deze bouwvorm, die andere vragen stelt dan traditionele bouw met beton en staal.
B-leaf Systeembouw is het jongste onderdeel van de B-group: een Eindhovens concern van vijf bedrijven met een brede expertise, variërend van architectuur en engineering tot fundering en uitvoering. B-leaf richt zich specifiek op industriële houtbouw en draagt bij aan een wereld waarin houtbouw een steeds grotere rol speelt, zowel in producten als in kennisontwikkeling. Dat doen ze vanuit een eigen houtbouwfabriek in Tiel, waar ze HSB-elementen (houtskeletbouw) engineeren, produceren en op de bouwplaats realiseren.
Wat B-leaf onderscheidt, is de systeemonafhankelijke aanpak. Het bedrijf kiest niet voor één houtsysteem, maar combineert waar nodig CLT, LVL en glulam en staat open voor hybride oplossingen waarin hout en traditionele materialen samengaan. Het uitgangspunt is helder: benut de voordelen van elk materiaal. Niet dogmatisch vasthouden aan één systeem, maar kiezen wat de situatie vraagt.
Projectontwikkelaars, woningcorporaties en aannemers weten B-leaf steeds beter te vinden. De boodschap aan de verzekeringswereld is daarbij even helder: houtbouw is technisch volwassen en economisch haalbaar. De onzekerheden die nog bestaan, zijn zelden gebaseerd op feiten. Houtbouw is voor Nederland geen noviteit, maar een herontdekking.
Nederland, houtland
Een historische noot die verrast: de naam ‘Holland’ zou zijn afgeleid van ‘Holtland’, wat ‘hoogland vol hout’ betekende. De wieg van wat wij nu moderne houtbouw noemen, stond hier al eeuwen geleden. Amsterdam is grotendeels gefundeerd op houten palen. Ook Venetië rust deels op houten palen uit het jaar 300, die ruim 1.700 jaar later nog intact zijn, zolang ze maar onder water en vrij van zuurstof blijven.
Dat historische perspectief is ook voor de risicobeoordeling vandaag relevant. Het laat zien dat hout als constructiemateriaal niet nieuw en niet onbeproefd is. In Duitsland, Zweden, Oostenrijk en andere Europese landen is houtbouw al decennia gemeengoed. Wat in Nederland als innovatie wordt gepresenteerd, is elders al lang vakmanschap.
B-leaf reisde door Europa, van de Russische grens tot Italië, om best practices te verzamelen. Die kennis werd vertaald naar een eigen fabriek in Tiel, waar ruim een jaar geleden de productie van houtbouwelementen op gang kwam. Prefabricage staat daarbij centraal: elementen worden onder gecontroleerde fabrieksomstandigheden geproduceerd en vervolgens op de bouwplaats gemonteerd. De vergelijking met LEGO is niet toevallig: “Het leuke van LEGO is dat het altijd past.”
Brandveiligheid: mythe ontkracht
Het meest hardnekkige misverstand over houtbouw betreft brandveiligheid. “Hout brandt”: een uitspraak die in de verzekeringspraktijk vaak als vanzelfsprekend wordt aangenomen, maar technisch gezien veel nuance vraagt.
Massief hout verkoolt aan de buitenkant en beschermt daarmee de kern. Een groot houtblok in een open haard brandt langzaam en kan zelfs doven. Een staalconstructie in een industriehal bezwijkt daarentegen bij brand vaak al binnen een halfuur: het staal verliest zijn sterkte en bezwijkt plotseling. Een houten constructie degradeert veel langzamer en voorspelbaarder, wat zowel de brandveiligheid als de berekenbaarheid ervan ten goede komt.
Dit is niet louter theorie. Een recente brandtest in Duitsland, uitgevoerd voor een project van een grote Nederlandse aannemer, liet zien dat houten gevelelementen dertig minuten of langer structureel intact bleven, langer dan vooraf verwacht. Ingenieursbureaus en instituten als TNO kunnen dergelijke berekeningen uitvoeren en onderbouwen.
Toch stuiten houtbouwprojecten in de acceptatiepraktijk regelmatig op stringente aanvullende eisen, zoals verplichte sprinklerinstallaties, specifieke gevelbekleding en compartimentering. Soms terecht, soms gebaseerd op onbekendheid met de materie. Wij durven te stellen dat de verzekeraar niet altijd weet hoe het zit. Dat is zeker geen verwijt, maar een constatering én een uitnodiging aan de verzekeringsbranche om kennis met elkaar te delen.
Vocht: het echte aandachtspunt
Wie de risico’s van houtbouw serieus wil nemen, richt de blik op vocht. Niet op de voltooide constructie, maar op de bouwfase: het transport van prefab-elementen, de opslag op de bouwplaats en de montage. Hout absorbeert vocht en kan bij onvoldoende ventilatie gaan schimmelen. Dat is een reëel risico dat aandacht verdient, zowel in de bouwlogistiek als bij de verzekeringsacceptatie.
De oplossingen zijn echter niet ingewikkeld: dek elementen af met zeilen, zorg voor voldoende ventilatie tijdens montage en begin, waar mogelijk, pas met de houtbouw nadat de fundering – veelal van beton – is gerealiseerd. Dat is precies de aanpak die in de praktijk werkt: een betonnen fundament, waarna het houten casco wordt opgezet.
Een belangrijk conceptueel onderscheid helpt het risicoprofiel te verduidelijken: constructief hout en esthetisch hout zijn twee verschillende zaken. Constructief hout bevindt zich achter de gevelbekleding en draagt de belasting. Het hoeft niet mooi te zijn, maar moet sterk zijn, goed beschermd en technisch correct gedetailleerd. De esthetische laag, zoals houten gevelbeplating en interieurafwerking, is een keuze boven op de constructie en kent een ander risicoprofiel. Wanneer die twee functies door elkaar lopen, ontstaan vaak kostbare en risicovolle ontwerpen. Door ze te scheiden, worden kwaliteit, kosten en risico’s beter beheersbaar.
‘De risico-adviseur kan een asset zijn voor opdrachtgever, aannemer en verzekeraar tegelijk’
De verzekeraar die te laat komt
Een van de meest praktisch relevante observaties betreft de timing van risicoadviseurs en verzekeraars in het ontwerpproces. Momenteel worden zij vaak pas betrokken wanneer de tekeningen al concreet zijn, soms zelfs nadat de begroting al is gesloten. Op dat moment zijn aanpassingen kostbaar en bouwtechnisch moeilijk te realiseren.
Dat kan ertoe leiden dat een relatief eenvoudige materiaalwijziging, bijvoorbeeld van EPS-isolatie naar steenwol, om wat voor reden dan ook, op dat moment een cascade aan budgetproblemen veroorzaakt. Terwijl dezelfde eis, vroeg in het ontwerp gesteld, eenvoudig kon worden meegenomen.
De oplossing klinkt eenvoudig: sluit eerder aan in het proces. Stel bij aanvang een eisenlijst op met de meest voorkomende aandachtspunten uit vergelijkbare projecten. Geef het ontwerpteam de ruimte om daarmee te werken voordat keuzes onherroepelijk zijn. “Als je eerder informatie deelt, kunnen wij beter ontwerpen, en alle anderen met ons.”
Dit vraagt om een andere werkwijze van verzekeraars en hun adviseurs. Het vraagt ook om kennis: wie houtbouw beoordeelt met de maatstaven voor traditionele bouw, mist zowel de risico’s als de kansen. Een houtbouwproject kent specifieke kwetsbaarheden in de bouwfase, maar ook specifieke sterktes in de gebruiksfase die in de risicoanalyse zichtbaar moeten worden.
Kennisdeling als sectoruitdaging
De sector kampt met een informatieprobleem dat voor verzekeraars herkenbaar zal zijn. Schadedata zijn schaars, ervaringskennis zit opgesloten bij individuele partijen en het delen van inzichten botst met commerciële belangen. Tegelijkertijd vraagt een nieuw bouwsegment juist om gedeelde kennisopbouw.
Er lijkt dan ook een duidelijke rol weggelegd voor het Verbond van Verzekeraars en verzekeringsmakelaars om gezamenlijke inzichten te ontwikkelen en te bundelen over houtbouwrisico’s, zonder concurrentiegevoelige details prijs te geven. Hoe ontwikkelt brand zich in een houten appartementencomplex? Wat zijn de meest voorkomende vochtschades en in welke bouwfase treden ze op? Wat zijn de herbouwwaarden van houtbouwwoningen en hoe verhouden die zich tot taxatiemethoden die zijn ontwikkeld voor betonbouw?
Die laatste vraag is urgent. Taxateurs die herbouwwaarden bepalen op basis van vergelijkingspanden, buurpanden of vuistregels, onderschatten mogelijk de specifieke materiaal- en constructiekosten van houtbouw, en daarmee de verzekeringssom die nodig is bij calamiteiten.
Regelgeving als vliegwiel
De marktdruk op houtbouw zal de komende jaren alleen maar toenemen. Gemeente Amsterdam heeft als doelstelling 20 procent van de nieuwbouw in hout te realiseren. Woningbouwcorporaties stellen soortgelijke eisen. Daarnaast wordt gronduitgifte in toenemende mate gekoppeld aan aantoonbaar duurzame ontwerpen en drijft Europese regelgeving de vraag naar biobased bouwen structureel omhoog.
De prognose dat in 2050 bijna de helft van de Nederlandse nieuwbouw in hout wordt gerealiseerd, klinkt ambitieus, maar is gebaseerd op beleidsmatige en markttrends die al zichtbaar zijn. Het woningtekort van naar schatting 400.000 woningen, gecombineerd met schaarser wordende traditionele grondstoffen zoals grind, maakt alternatieven niet alleen wenselijk, maar noodzakelijk.
Voor de verzekeringssector betekent dit één ding: houtbouw is geen niche die je kunt afwachten. Het is een bouwsegment dat snel volwassen wordt en vraagt om voorbereiding: in kennis, acceptatiekaders en adviesvaardigheden.
De toegevoegde waarde van vroeg meedenken
Wat kan een verzekeringsadviseur concreet betekenen voor houtbouwprojecten? B-leaf geeft een duidelijke richting: de toegevoegde waarde zit in vroege betrokkenheid. Niet als toetser achteraf, maar als sparringpartner tijdens de ontwerpfase. Een risicoadviseur die weet welke brandklassen gelden voor verschillende houtproducten, welke vochtrisico’s in welke bouwfase optreden en welke constructieve keuzes het risicoprofiel gunstig beïnvloeden, voegt waarde toe voor de opdrachtgever, aannemer én verzekeraar.
Houtbouw leent zich bovendien goed voor prefabricage en prefabricage leent zich goed voor kwaliteitscontrole. Wat in een fabriek wordt geproduceerd, is meetbaar en traceerbaar. Dat biedt aanknopingspunten voor gedifferentieerde acceptatie. Een prefab houtbouwproject met gecertificeerde elementen heeft immers een ander risicoprofiel dan een project waarbij op de bouwplaats improvisaties plaatsvinden. Als we de risico’s goed in kaart brengen, wordt het ook goedkoper en beter beheersbaar. Voor alle partijen.